AML dotaz banky: proč nestačí „moje peníze“
Praktické vysvětlení, proč banka žádá původ peněz, účel transakce a doklady i u klienta, který není z ničeho obviněn.
Všechny články této edice, od nejnovějších.
Praktické vysvětlení, proč banka žádá původ peněz, účel transakce a doklady i u klienta, který není z ničeho obviněn.
Nákup ETF vyžaduje kontrolu TER, měny, spreadu, brokera, daní a toho, zda investor kupuje akumulační nebo distribuční třídu.
Oddělení krácení penze, překlenovací rezervy a zdravotního pojištění ukazuje, proč se odchod o pár měsíců dřív musí počítat jako dlouhodobé cash-flow rozhodnutí.
Oddělení daňového odpočtu od investičního rozhodnutí: u DIP rozhodují poplatky, složení portfolia, likvidita a pravidla předčasného výběru.
Nová emise Dluhopisu Republiky staví konzervativní střadatele před volbu mezi státní kreditní kvalitou, fixovaným horizontem a likviditou bankovního vkladu.
Daňový obal sám nerozhoduje o výsledku investice. U DIP jsou klíčové poplatky, vhodnost produktu, likvidita a oprávnění poskytovatele.
Rozlišení levnější sazby od skutečně snazšího schválení hypotéky v době, kdy domácnosti znovu zkoušejí trh.
Rozdíl mezi vkladem a investicí ukazuje, proč výnos do splatnosti, durace a kreditní riziko nejsou náhradou garantované sazby.
Výpočet pojistné částky od hypotéky, dětí, rezervy a výpadku příjmu ukazuje, proč rizikové životní pojištění není investice ani univerzální násobek mzdy.
Kontrola čekacích dob, výluk a limitů ukazuje, proč pojištění schopnosti splácet není univerzální náhrada výpadku příjmu.
Čtení struktury růstu podle ČSÚ ukazuje ekonomiku taženou domácí poptávkou, ale stále omezenou slabším průmyslem a zahraničním obchodem.
Povolení ČNB podle MiCA pomáhá rozlišit dohlíženého poskytovatele kryptoslužby, ale neříká, že samotné kryptoaktivum je bezpečné nebo vhodné pro klienta.
Stabilní repo sazba neznamená levné peníze; prognóza ČNB a refixace ukazují, proč domácnosti ještě necítí konec drahých hypoték.
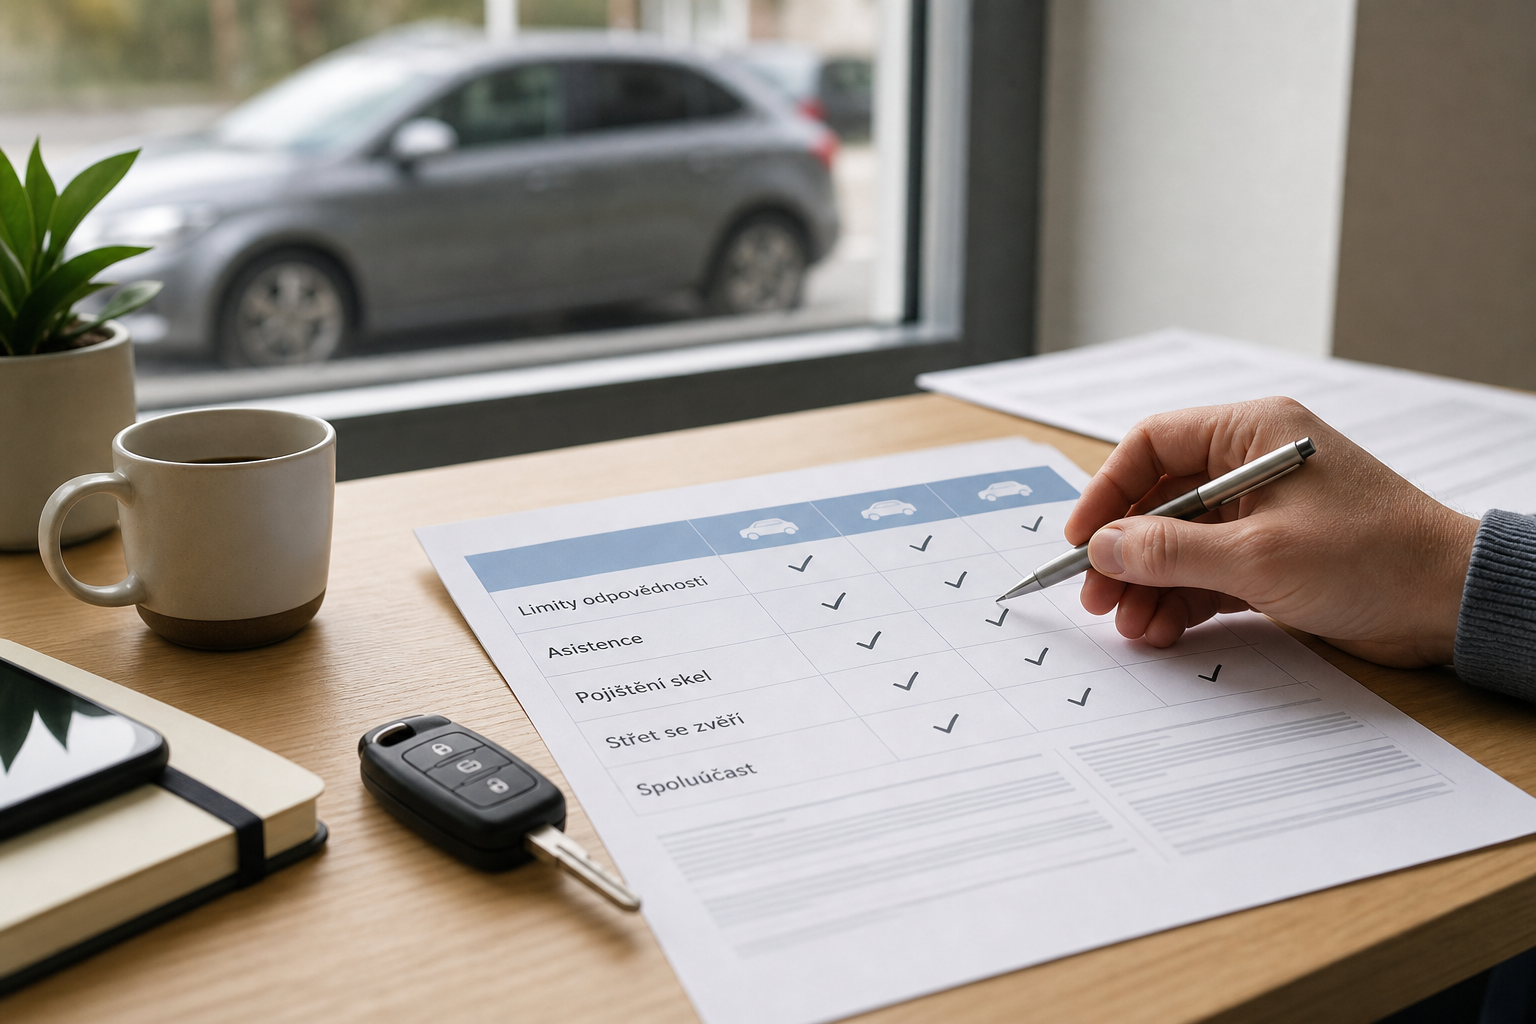
Přehled limitů, asistencí a připojištění ukazuje, proč se u povinného ručení nedá rozhodovat jen podle jedné roční částky.
Porovnání ukazuje, kdy fixace úroku zaplatí ztracenou flexibilitu a kdy je spořicí účet i přes nižší jistotu výhodnější.
Srovnání ukazuje, proč u spořicích účtů rozhoduje limit vkladu a podmínky víc než samotné reklamní procento.
Porovnání šesti spotřebitelských úvěrů ukazuje, proč u malé půjčky rozhoduje RPSN, poplatek za sjednání a režim prodlení víc než sazba v reklamě.
Porovnání veřejných sazeb, nákladů a práv předčasného splacení ukazuje, proč se konec fixace nedá číst jen přes jedno procento.