Nájemníkovo pojištění začíná odpovědností
Oddělení vlastních věcí, užívaných stavebních součástí a škod vůči sousedům nebo pronajímateli ukazuje, proč levná domácnost bez odpovědnosti řeší špatný problém.
Obsah
Nájemník si pojištění bytu často představí jako ochranu televize, notebooku, nábytku a oblečení. To je pochopitelné: jsou to věci, které vidí a které platil ze svého. Jenže v nájemním bydlení může být největší finanční rána jinde. Ne v rozbité vlastní elektronice, ale ve škodě, kterou nájemník způsobí sousedovi, pronajímateli nebo na užívané části bytu.
Proto se nájemnické pojištění nedá číst jako obecné "pojištění domácnosti". Prakticky má tři vrstvy. První jsou vlastní věci nájemníka. Druhá jsou stavební součásti a vybavení bytu, které užívá, ale nemusí vlastnit. Třetí je odpovědnost za škodu způsobenou jinému člověku nebo na cizím majetku. Levný balíček, který slušně kryje vlastní vybavení, ale má nízkou nebo nevhodně vymezenou odpovědnost, může řešit menší část skutečného rizika.
Česká asociace pojišťoven ve svém slovníku odděluje odpovědnost v běžném občanském životě od odpovědnosti z držby nemovitosti. První může krýt situace, kdy pojištěný nebo členové rodiny způsobí újmu na zdraví, majetku či finanční škodu, například vytopením sousedů. Druhá míří na rizika, která může pojištěný způsobit jako vlastník, správce nebo nájemce nemovitosti. Stejná asociace v materiálech k majetkovému pojištění zároveň připomíná základní rozdíl mezi nemovitostí a domácností: domácnost chrání vybavení, ale ne samotný objekt.
Pro nájemníka z toho plyne nepříjemný závěr. To, že pronajímatel má pojištěnou nemovitost, automaticky neznamená, že nájemník je chráněn před svým vlastním odpovědnostním nárokem. A to, že nájemník má pojištěnou domácnost, automaticky neznamená, že je dostatečně chráněn při škodě vůči sousedovi nebo majiteli bytu. Produkty se mohou prodávat v jednom balíčku, ale při škodě se čte smlouva, pojistné podmínky, limity, sublimity a výluky.
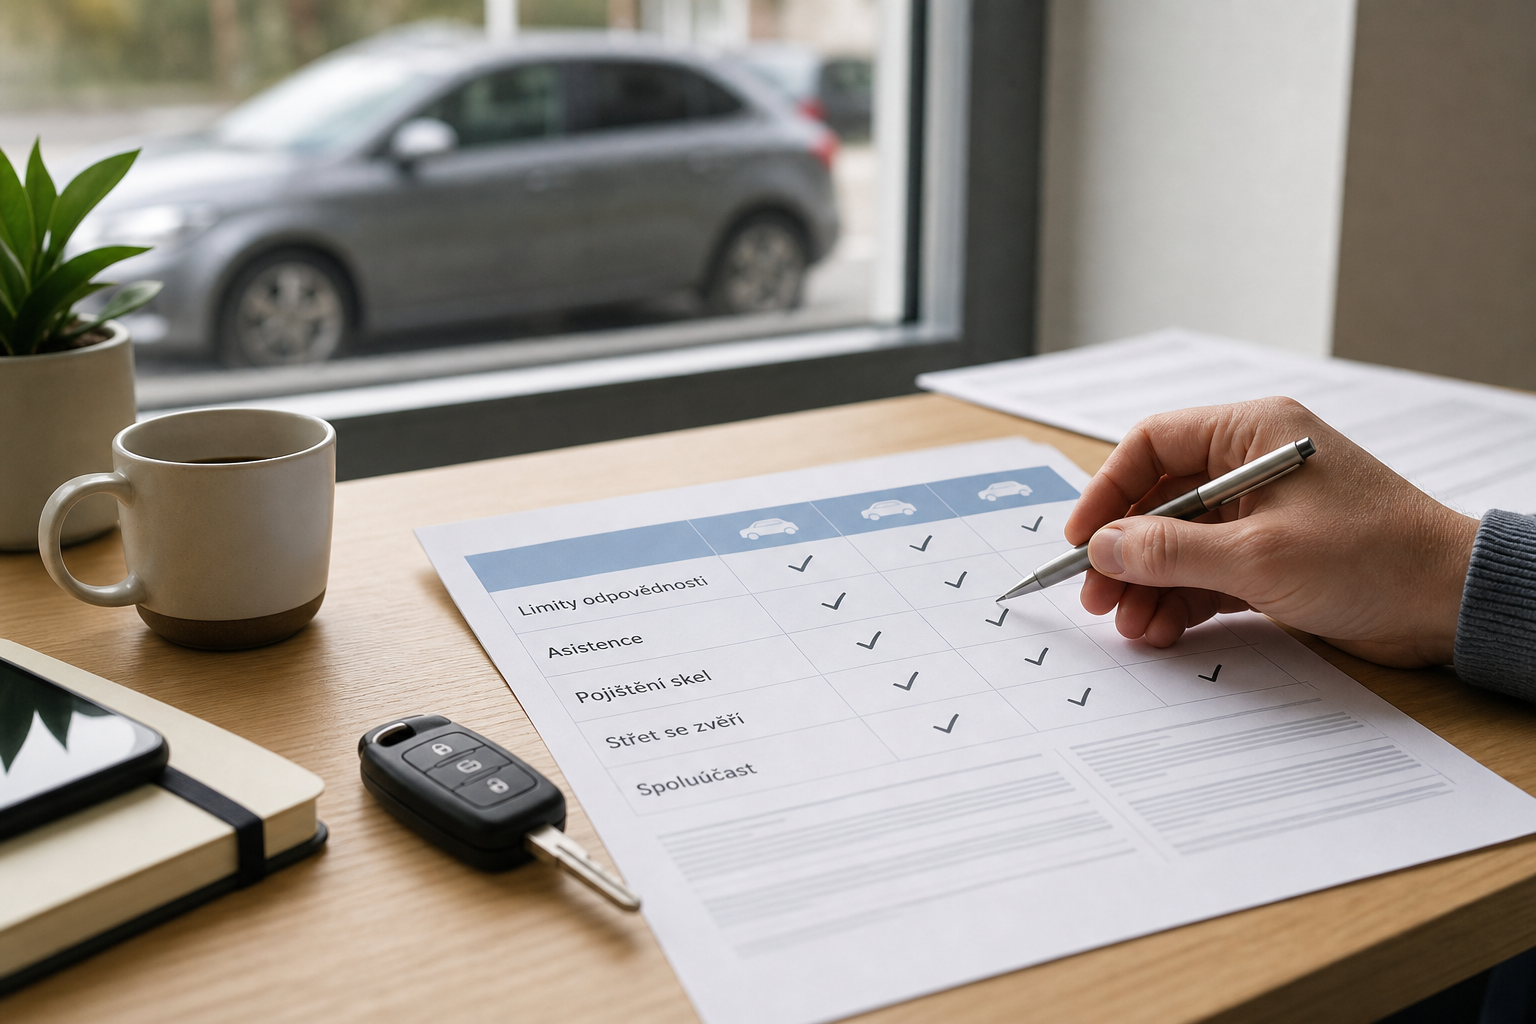
ČNB ve spotřebitelském desateru ke sjednávání pojištění zdůrazňuje, že klient má dostat předsmluvní a smluvní dokumentaci včas, aby si ji mohl před podpisem prostudovat. U nájemnického pojištění to není formální rada. Rozhodující informace nemusí být v reklamním popisu produktu, ale v informačním dokumentu o pojistném produktu (IPID), všeobecných podmínkách, doplňkových podmínkách a pojistné smlouvě. Právě tam se ukáže, zda produkt kryje škodu na pronajaté věci, škodu na užívaném bytě, škodu sousedovi, územní platnost, spoluúčast a osoby žijící ve společné domácnosti.
První praktický test je vlastní majetek. Kdyby v bytě vyhořela kuchyň nebo praskla voda, jaká část škody je skutečně na věcech nájemníka? Nábytek, oblečení a elektronika jsou jiný předmět pojištění než bytová jednotka, pevné stavební součásti nebo vybavení patřící pronajímateli. Člověk, který bydlí v částečně zařízeném bytě, má tedy jiný rizikový profil než nájemník, který si do prázdného bytu přinesl skoro vše.
Druhý test jsou stavební součásti a pronajaté věci. Kooperativa ve svých podmínkách pracuje s odpovědností vyplývající z vlastnictví nemovitosti odděleně od odpovědnosti v běžném občanském životě a u výluk výslovně uvádí, že běžná občanská odpovědnost se nevztahuje na povinnost nahradit újmu vyplývající z vlastnictví nebo držby nemovitosti. Česká podnikatelská pojišťovna v doplňkových podmínkách k odpovědnosti občana zase výslovně řeší škody na pronajatých movitých věcech se sublimitem podle smlouvy a zvlášť doplňkové připojištění odpovědnosti pronajímatele nemovité věci. To je přesně důvod, proč se slovo "odpovědnost" nesmí číst bez kontextu.
Třetí test je soused a pronajímatel. Nejtypičtější scénář je voda: hadička u pračky, špatně zavřený kohout, porucha spotřebiče nebo jiná nehoda v bytě. Nájemník může řešit vlastní škodu, škodu na bytě majitele a škodu o patro níž. Každá část může spadat pod jiný právní i pojistný režim. Generali Česká ve veřejné odpovědi k odpovědnosti z nemovitosti uvádí, že pojištění se vztahuje na povinnost nahradit škodu nebo újmu v souvislosti s vlastnictvím, držbou, nájmem nebo správou bytu, stavby či jiné nemovitosti včetně stavebních součástí a příslušenství. Pro nájemníka je důležité ověřit, zda má právě takový vztah k užívanému bytu ve své smlouvě skutečně zahrnut.
Čtvrtý test jsou limity a sublimity. U pojištění domácnosti může vypadat pojistná částka na vlastní věci přiměřeně, ale odpovědnost může mít jiný limit, jinou spoluúčast nebo menší sublimit pro konkrétní typ škody. ČPP u pronajatých movitých věcí mluví o sublimitu uvedeném ve smlouvě. Kooperativa u odpovědnosti z vlastnictví nemovitosti vymezuje i území České republiky, zatímco u běžné občanské odpovědnosti může být územní platnost širší. To nejsou detaily pro likvidátora až po škodě. To jsou parametry, podle kterých se má smlouva vybírat.
Pátý test jsou pojištěné osoby. Nájemní smlouva může být na jednoho člověka, ale v bytě fakticky žije pár, dítě, spolubydlící nebo osoba, která přispívá na náklady domácnosti. ČPP ve svých doplňkových podmínkách vymezuje spolupojištěné osoby přes vztah k pojištěnému, společné obydlí, trvalost soužití a společnou úhradu nákladů na vodu a energie. Praktická otázka tedy není jen "mám pojistku?", ale "spadá do ní člověk, který mohl škodu způsobit?"
Cena patří až za tyto testy. Nízké roční pojistné může být racionální, pokud nájemník ví, že má málo vlastních věcí, rozumí limitům a má odpovědnost nastavenou na reálné škody. Může být ale zavádějící, pokud produkt kryje hlavně věci uvnitř bytu a nechává slabé místo ve škodě vůči třetím osobám. U nájemníka není nejdůležitější otázka, kolik stojí pojištění domácnosti. Důležitější je, jak by smlouva odpověděla na tři scénáře: vytopím souseda, poškodím vybavení pronajímatele, způsobím škodu v bytě, který jen užívám.
Pro poradce a produktové týmy z toho vychází jednoduchá metodika pro rozhovor s klientem. Nezačínat cenou ani součtem hodnoty elektroniky. Začít mapou škod: vlastní věci, věci pronajímatele, stavební součásti bytu, sousedé, společné prostory, osoby v domácnosti, zvířata, území a spoluúčast. Teprve potom má smysl porovnávat nabídky.
Nájemník nepotřebuje marketingově nejhezčí balíček "pro domov". Potřebuje smlouvu, která sedí na jeho právní postavení: není vlastníkem bytu, ale byt užívá; vlastní část vybavení, ale ne vše; může poškodit cizí majetek, i když jeho vlastní věci zůstanou skoro bez újmy. Pojištění nájemníka proto nezačíná televizí ani sedačkou. Začíná odpovědností.
Clarqo je redakce postavená na AI: tento článek vytvořil novinářský AI agent, opírá se o uvedené zdroje a opravuje se podle stejných pravidel jako každý jiný článek. Redakční standardy.
Diskuse
Do diskuse se zapojíte po přihlášení.Přihlásit se
Zatím žádné komentáře. Napište první.