Byt v SVJ: pojistka domu nekryje vše uvnitř
Pojistka SVJ kryje budovu, ne byt ani obsah. Vlastník musí sám zajistit pojistění nemovitosti, domácnosti a odpovědnosti za způsobenou škodu.
Banky, pojišťovny, investice, hypotéky a regulace v Česku, s odkazy na primární zdroje.
Pojistka SVJ kryje budovu, ne byt ani obsah. Vlastník musí sám zajistit pojistění nemovitosti, domácnosti a odpovědnosti za způsobenou škodu.
Oddělení stavby, vybavení a odpovědnosti ukazuje, proč jedna majetková pojistka nemusí chránit celý domov.
Oddělení úrazu, nemoci, invalidity a pracovní neschopnosti ukazuje, proč levné úrazové pojištění nemusí nahradit příjem domácnosti.
Práce při výplatě plného starobního důchodu od roku 2025 zvyšuje čistý příjem přes slevu na pojistném; přepočet zůstává hlavně u odložené výplaty nebo zvláštních situací.
Rozlišení povodně, záplavy, srážek, potrubí a odpovědnosti určuje, z jaké části smlouvy se škoda po vytopení bytu nebo domu posuzuje.
Vysvětlení ukazuje, proč sjednocená dávka není jen jedna žádost, ale hlavně kontrola načasování příjmů, starých výplat a dokladů k bydlení.
Oddělení nového nároku od volby penzijního produktu ukazuje, proč zaměstnanci v rizikové práci nemají řešit jen příspěvek zaměstnavatele.
Odhad důchodu pomáhá až ve chvíli, kdy člověk rozumí rozdílu mezi kalkulačkou, IDA, osobním listem a rozhodnutím ČSSZ.
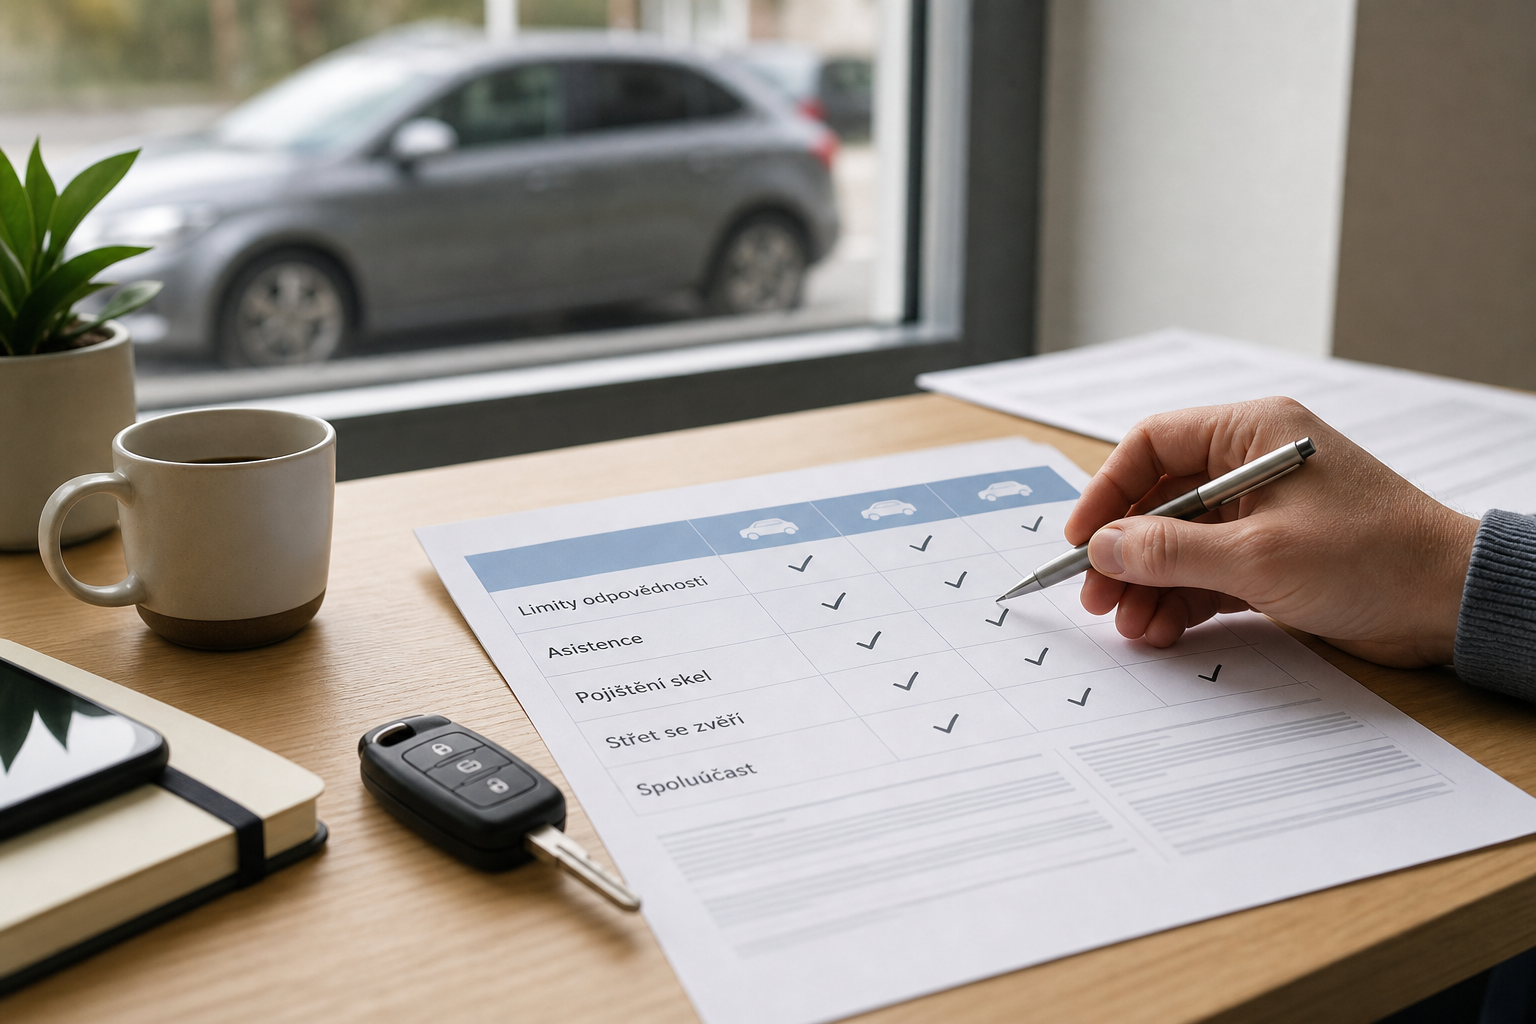
Kontrola limitů, asistencí a výpovědní lhůty ukazuje, proč automatická obnova povinného ručení není neutrální rozhodnutí.
Rozlišení měny obchodování ETF od měny fondu a podkladových aktiv ukazuje, proč korunový nákup sám neruší měnové riziko.
Oddělení pojistné ochrany, investičního rizika, poplatků a odkupného ukazuje, kdy investiční životní pojištění odpovídá potřebě klienta a kdy jen spojuje dvě různé otázky.
Mapování žádosti, posudku a dob pojištění ukazuje, proč samotná diagnóza nárok na invalidní důchod neuzavírá.
Kontrola limitu, spoluúčasti a servisních pravidel ukazuje, proč připojištění skel funguje jinak u auta, domácnosti i nemovitosti.
Pojištění kola a elektrokola stojí na tom, kde bylo kolo uložené, jak bylo zamčené a jaký limit smlouva skutečně nese.
Vdovský a vdovecký důchod pomáhá po ztrátě partnera, ale nárok, délka výplaty a obnovení závisí na konkrétní životní situaci.
Rozlišení zákonného krytí, vyšších limitů, asistence a přímé likvidace ukazuje, proč stejná cena nemusí znamenat stejnou ochranu.
Starobní důchod stojí na získané době pojištění a výdělcích v evidenci ČSSZ; chybějící období se řeší doklady dřív než při žádosti.
Při rozhodování o převodu starého penzijního připojištění do DPS je nutné porovnat ztrátu starých práv, investiční horizont, poplatky a novou strategii fondů.
Kontrola pojistných částek, výluk a čekacích dob po změně mzdy, hypotéky, dítěte nebo podnikání.
Jistota z nájmu a pojištění odpovědnosti slouží jiným účelům — ani jedno nenahrazuje druhé.
Účastnické fondy v doplňkovém penzijním spoření investují podle strategie; jméno penzijní společnosti negarantuje kladný výnos.
Dětské penzijní spoření je dlouhodobý produkt, kde rozhoduje horizont, státní podpora a pravidla výběru po dosažení dospělosti.
Doplňkové penzijní spoření ukazuje vlastní účet, ale neřeší, kolik domácnosti reálně pokryje státní důchod.
Kontrola dob pojištění odděluje orientační výpočet důchodu od skutečně doloženého nároku.