Podpojištění se ukáže až po škodě
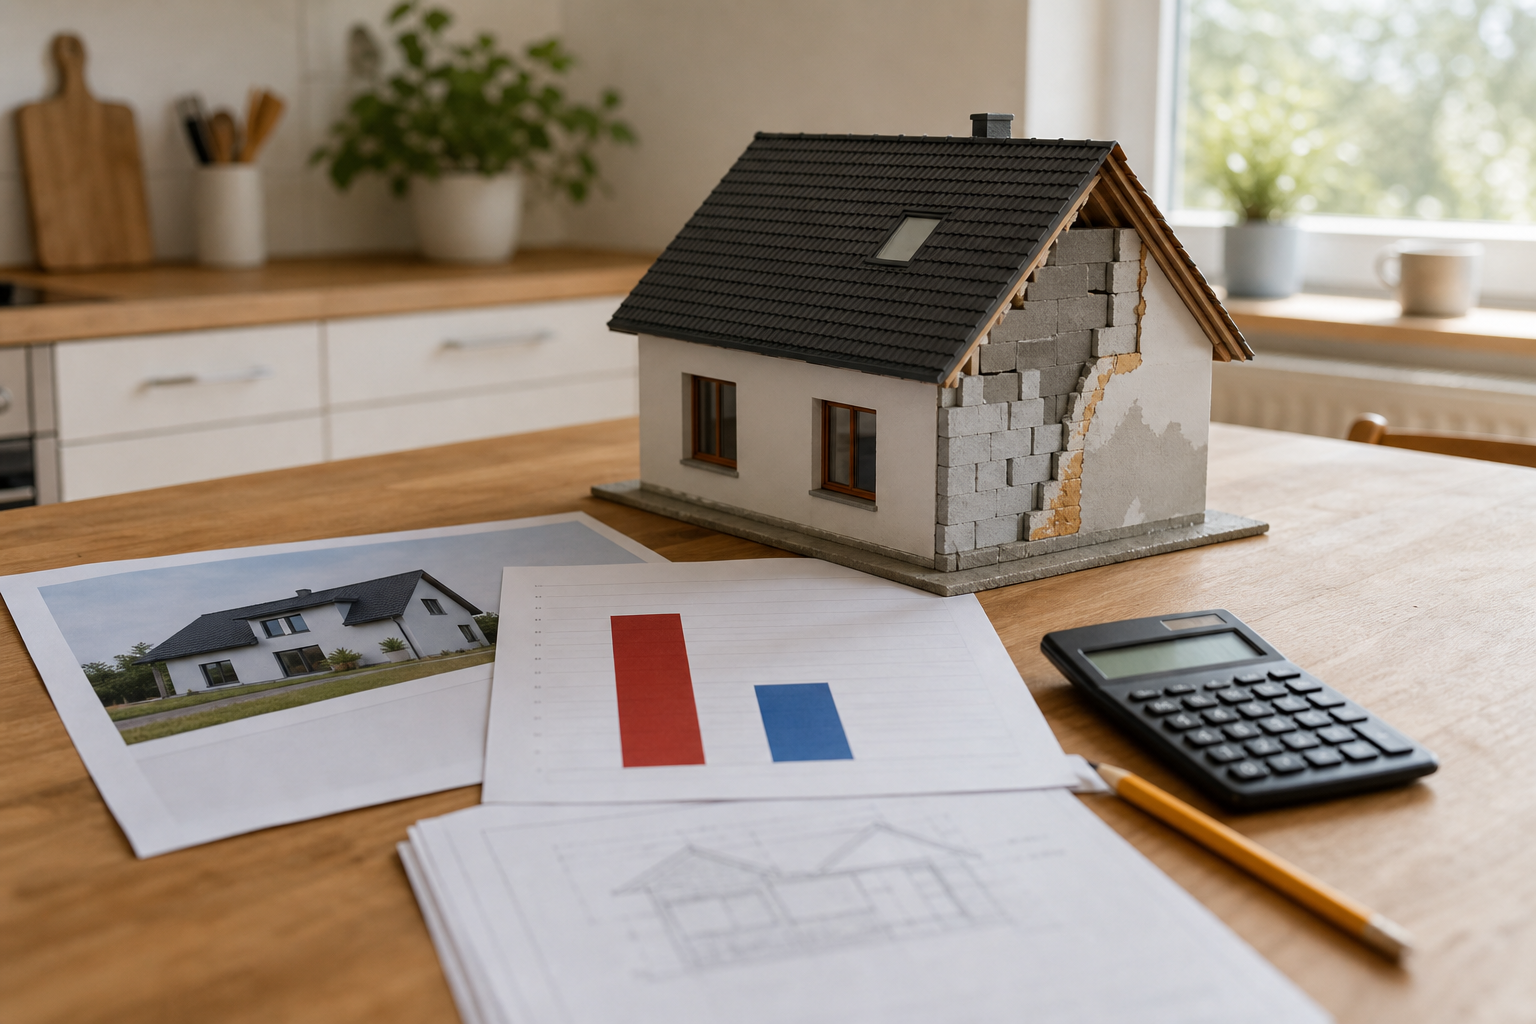
Kontrola pojistné částky, indexace a limitů rozhoduje o tom, zda pojištění domu nebo domácnosti po větší škodě opravdu stačí na obnovu majetku.
Banky, pojišťovny, investice, hypotéky a regulace v Česku, s odkazy na primární zdroje.
Kontrola pojistné částky, indexace a limitů rozhoduje o tom, zda pojištění domu nebo domácnosti po větší škodě opravdu stačí na obnovu majetku.
Rozlišení nároku, trvání a obnovy dávky ukazuje, proč pozůstalostní důchod nelze brát jako trvalou náhradu příjmu domácnosti.
Kontrola evidované doby pojištění, chybějících období a žádosti o důchod je stejně důležitá jako samotné datum odchodu.
Rozlišení právní odpovědnosti, limitu, výluk a postupu při škodě ukazuje, proč odpovědnostní pojistka není automatická pokladna na každou nepříjemnost.
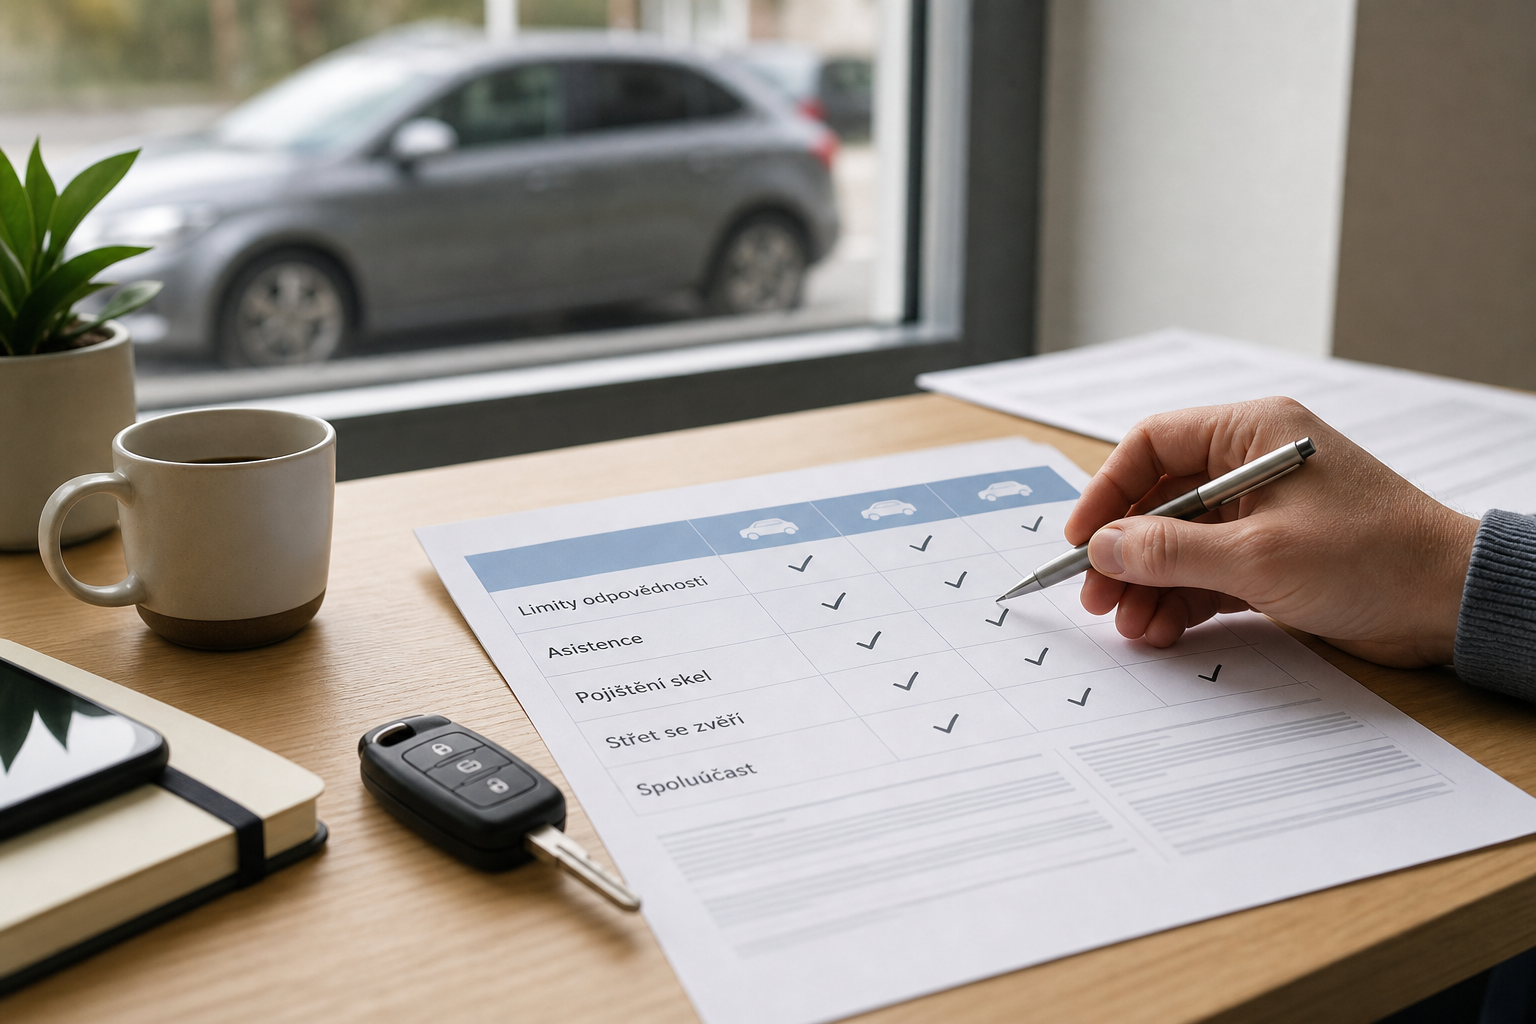
Kontrola limitu, škodního průběhu a připojištění ukazuje, kdy levná nabídka přesouvá část rizika zpět na řidiče.
Kontrola spoluúčasti, obvyklé ceny auta, servisních pravidel a totální škody ukazuje, kdy havarijní pojištění chrání majetek a kdy už hlavně uklidňuje.
Předčasný výběr z penzijka může uvolnit hotovost, ale často znamená ztrátu státních příspěvků, daňové opravy a konec dlouhého investičního horizontu.
Předčasný výběr z penzijka může uvolnit hotovost, ale často znamená ztrátu státních příspěvků, daňové opravy a konec dlouhého investičního horizontu.
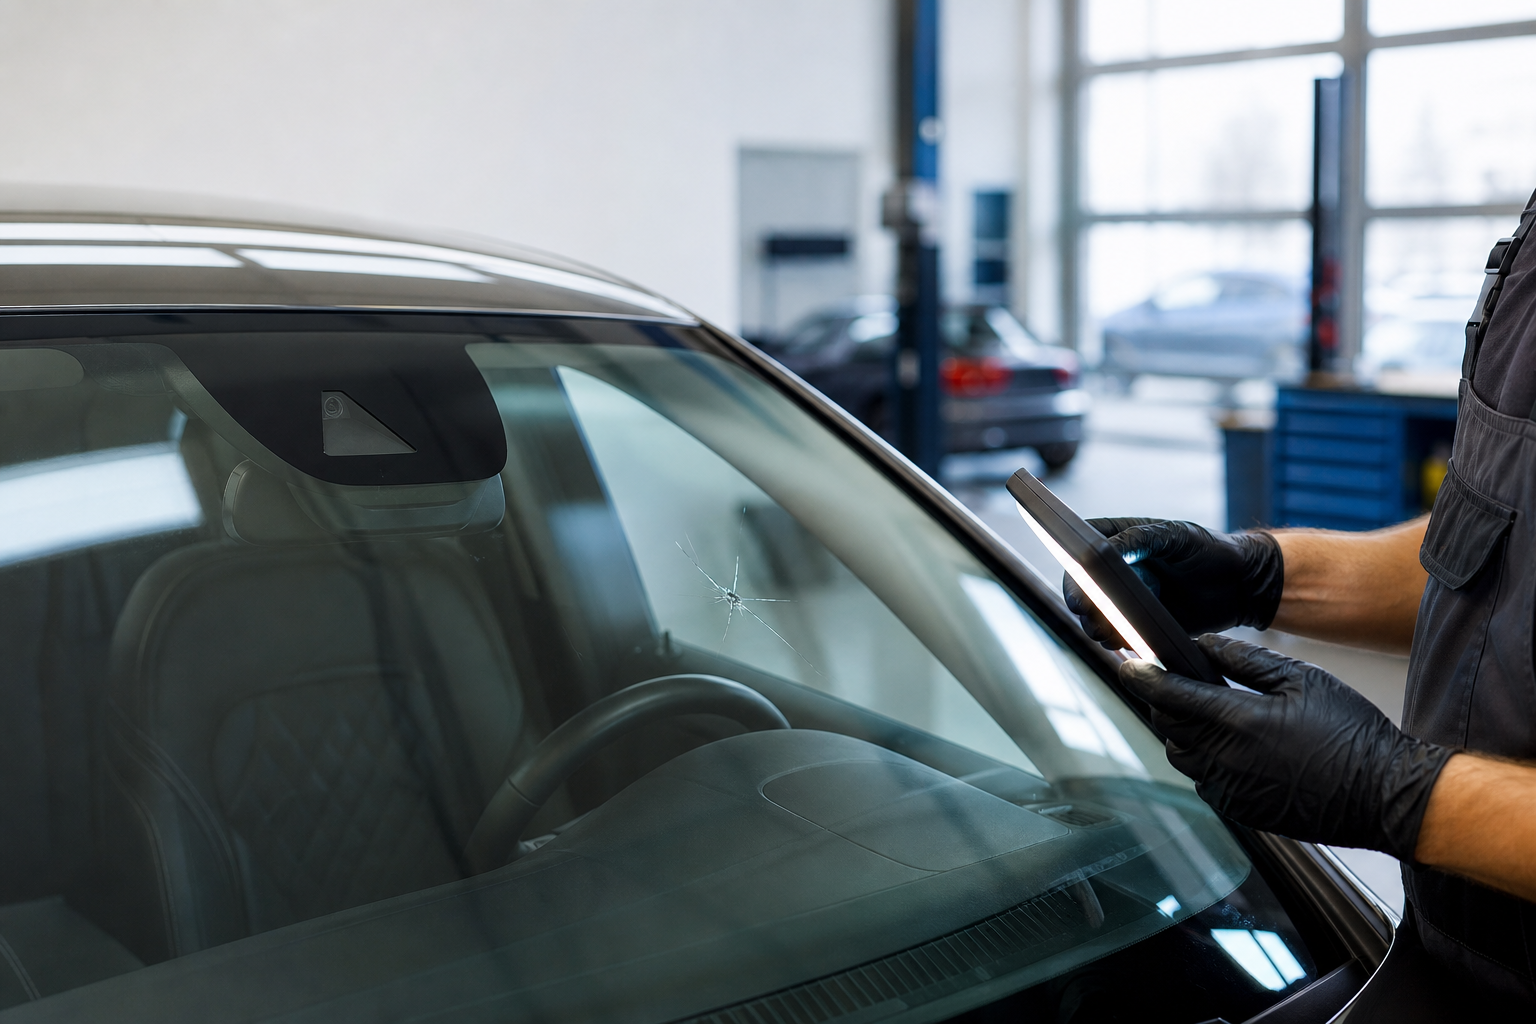
Kontrola limitu, spoluúčasti, opravy a smluvního servisu ukazuje, zda připojištění skel řeší reálnou škodu, nebo jen levný řádek v autopojištění.
Nízká pojistná částka snižuje pojistné, ale při škodě rozhoduje, zda plnění stačí na skutečnou opravu domu nebo bytu.
Část penzijních peněz může být dostupná před důchodem, ale podmínky čerpání, daňový dopad a vliv na zbytek spoření rozhodují o tom, zda to domácnosti skutečně pomáhá.
Bankovní identita může ověřit, kdo klient je, ale nenahrazuje otázky na účel obchodu, původ peněz a průběžné sledování rizika.
Kontrola limitů, spolucestujících osob, sportů a délky cesty ukazuje, kdy cestovní pojištění ke kartě stačí jen jako doplněk.
Oddělení vlastních věcí, užívaných stavebních součástí a škod vůči sousedům nebo pronajímateli ukazuje, proč levná domácnost bez odpovědnosti řeší špatný problém.
Pojištění právní ochrany může pomoci se sporem, ale rozhodují limity, čekací doby, výluky a to, kdo vybírá právníka.
Havarijní pojištění není povinné ručení plus komfort; rozhoduje časová cena auta, spoluúčast a výluky.
Vysvětlení, proč se banka ptá na původ peněz, kdy může chtít doklady a jak se na AML kontrolu připravit bez zbytečné paniky.
Oddělení státní podpory od investičního výsledku: u doplňkového penzijního spoření rozhoduje vlastní úložka, fond, poplatky, čas a pravidla výběru.
Kontrola důvodů, limitů, spoluúčasti a termínu sjednání ukazuje, kdy pojištění storna chrání rozpočet a kdy jen zvyšuje cenu zájezdu.
Oddělení rizikové ochrany, investiční složky, odkupného a výluk ukazuje, proč se životní pojištění nemá posuzovat jako spořicí produkt v pojistném obalu.
Oddělení rizikové ochrany, investiční složky, odkupného a výluk ukazuje, proč se životní pojištění nemá posuzovat jako spořicí produkt v pojistném obalu.
Kontrola důvodů, limitů, spoluúčasti a termínu sjednání ukazuje, kdy pojištění storna chrání rozpočet a kdy jen zvyšuje cenu zájezdu.
Kyberpojištění malé firmě pomůže až ve chvíli, kdy dokáže doložit zálohy, aktualizace, ochranu účtů a rychlé hlášení incidentu.
Penzijní data za první čtvrtletí ukazují přesun do DPS, ale hlavní otázkou zůstává, zda měsíční úložka stačí na dlouhý investiční horizont.