Odpovědnost nekryje každý účet
Rozlišení právní odpovědnosti, limitu, výluk a postupu při škodě ukazuje, proč odpovědnostní pojistka není automatická pokladna na každou nepříjemnost.
Všechny články této edice, od nejnovějších.
Rozlišení právní odpovědnosti, limitu, výluk a postupu při škodě ukazuje, proč odpovědnostní pojistka není automatická pokladna na každou nepříjemnost.
Předdůchod umožní odejít z práce dřív jen tehdy, když má člověk dost peněz v penzijním spoření a rozumí rozdílu proti předčasnému důchodu.
Čerstvý růst mezd pomáhá příjmům domácností, ale bezpečný úvěrový prostor vzniká až po čistém příjmu, stávajících splátkách a rezervě.
Oddělení povinných odvodů, dobrovolného spoření a investičního horizontu: daňová optimalizace dnes může být důchodový účet zítra.
Kontrola okamžité platby začíná před potvrzením příkazu, protože rychlé připsání zkracuje čas na opravu stejně jako čas na zaplacení.
Oddělení likvidní investice od bankovního vkladu: podobný výnosový cíl neznamená stejné pojištění, sazbu ani jistotu výběru.
Kontrola bankovní identity začíná u toho, komu uživatel dovolí ověřit totožnost, jaká data banka předává a kde lze souhlasy zpětně dohledat.
Rozlišení nouzového úvěrového limitu od skutečné rezervy, protože dlouhé čerpání mění pohodlný minus na drahý provozní dluh.
Spořicí účty reagují na změny sazeb rychleji než staré finanční návyky; rozhodují pásma, bonusy a čistý výnos.
Oddělení rezervy, dvouletého cíle a dlouhodobého portfolia ukazuje, proč stejný fond nese jiné riziko podle okamžiku, kdy budou peníze potřeba.
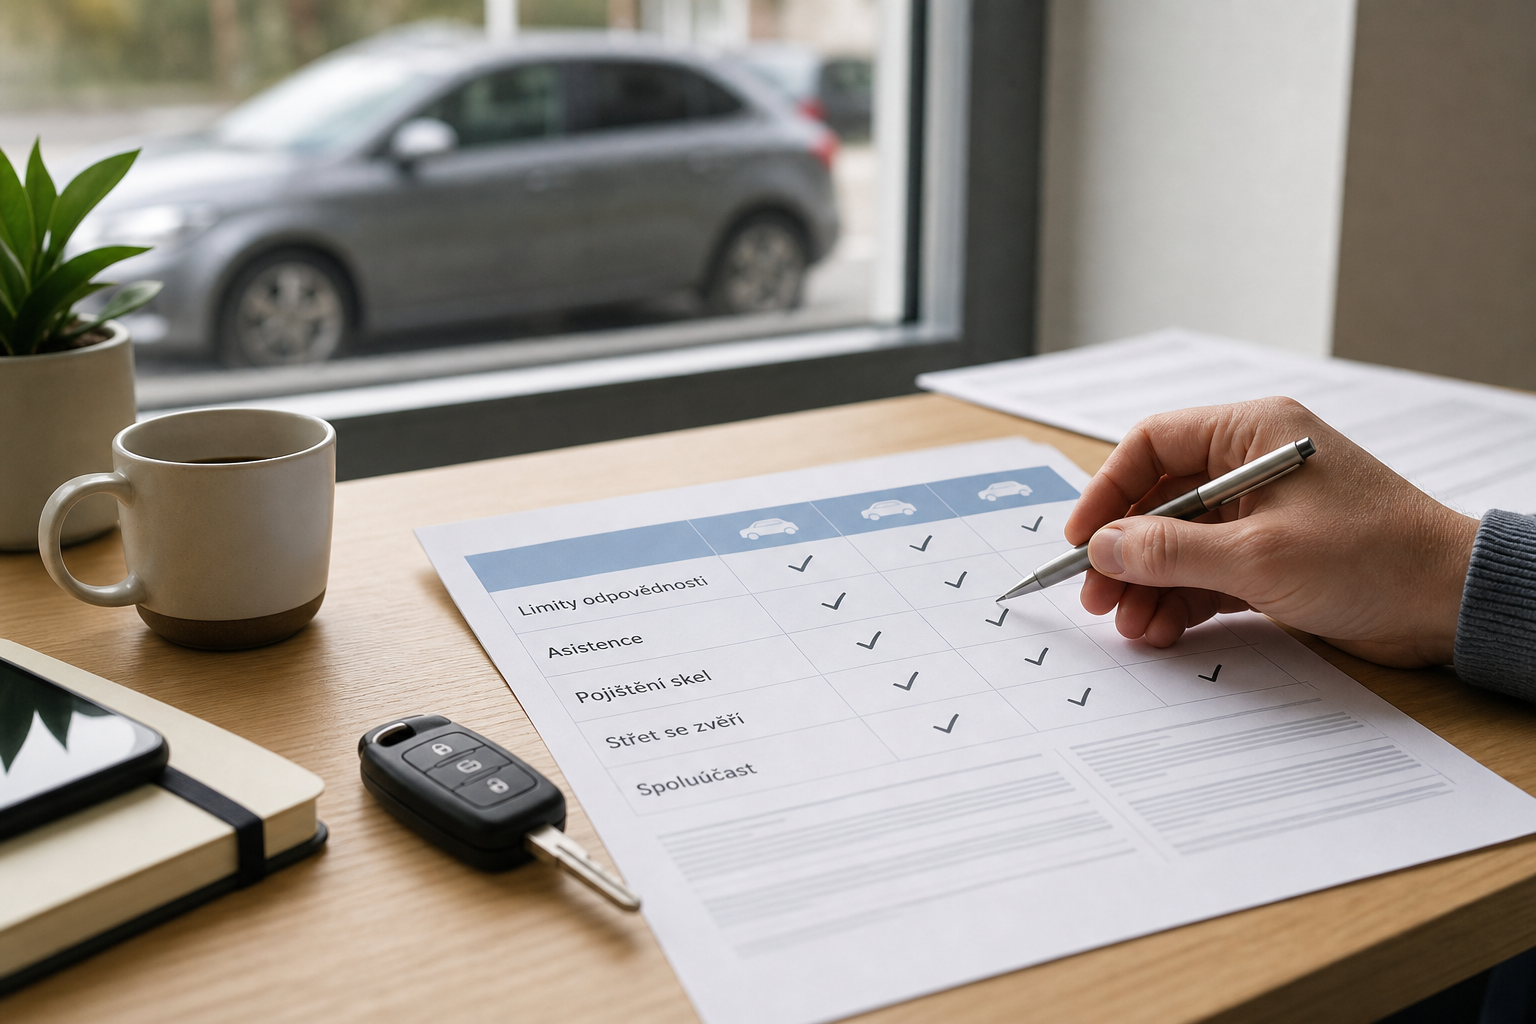
Kontrola limitu, škodního průběhu a připojištění ukazuje, kdy levná nabídka přesouvá část rizika zpět na řidiče.
Výběr nové hypotéky vyžaduje vedle sazby kontrolu termínu fixace, vyčíslení zůstatku, zástavy, odhadu a nákladů na převod.
Přechod části bank k samoobslužné refixaci šetří čas, ale kontrola sazby, lhůty a alternativ zůstává mimo samotné kliknutí v aplikaci.
Pravidelné platby dávají rozpočtu rytmus, ale při chybějících penězích rozhoduje konkrétní bankovní pravidlo, splatnost závazku a provozní rezerva.
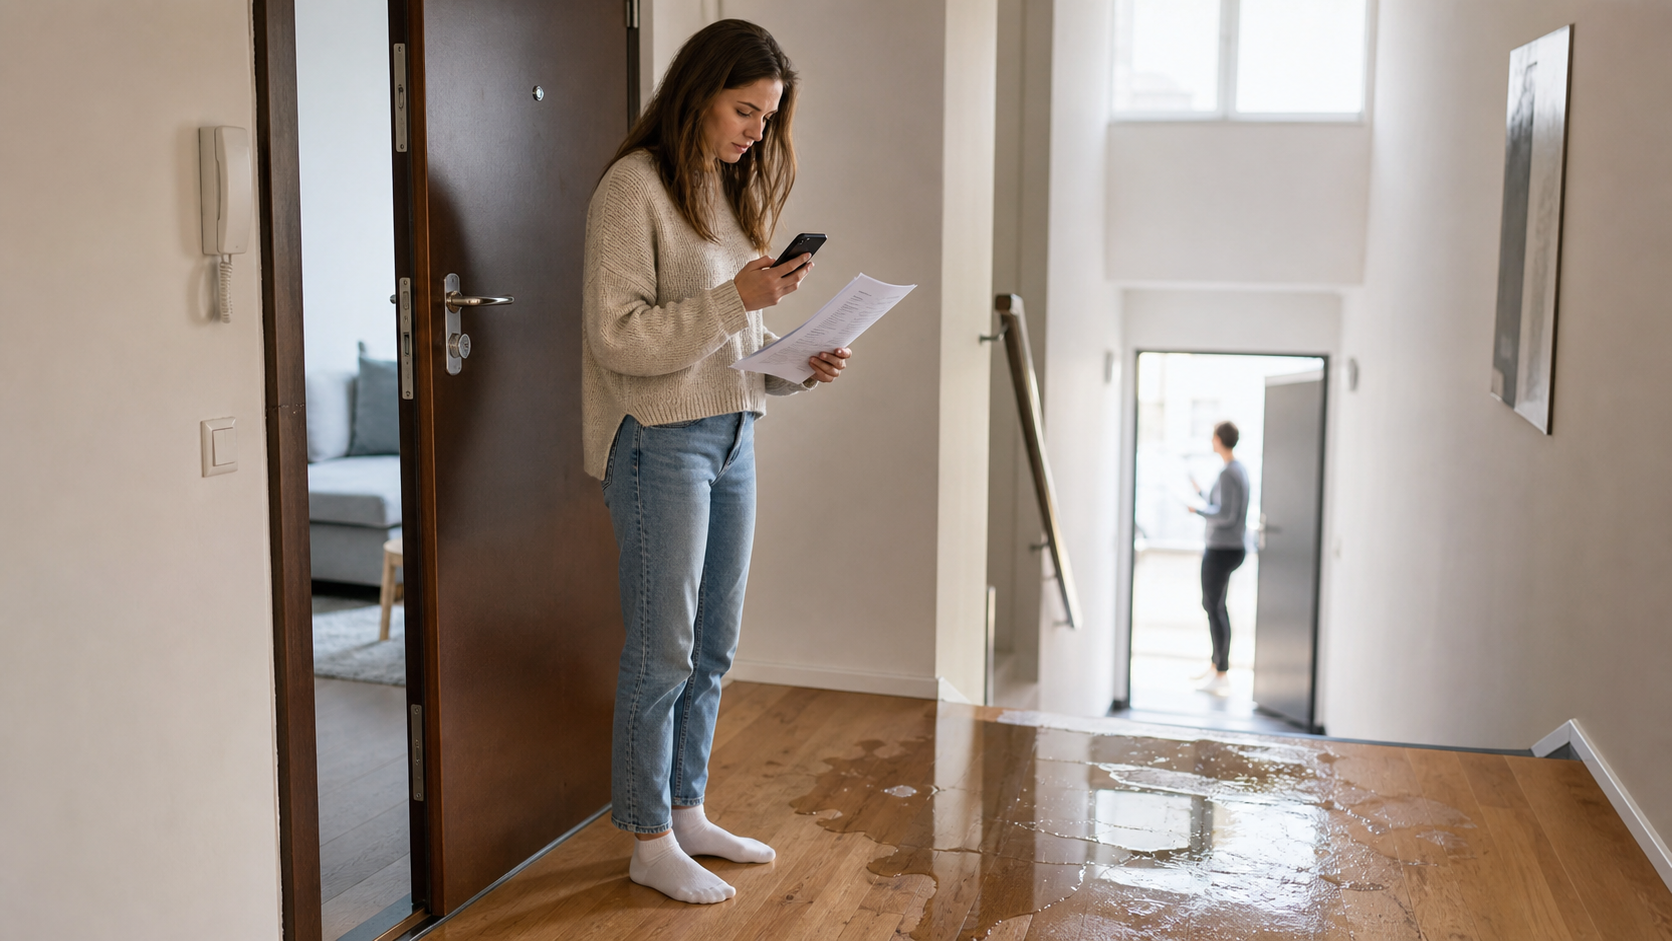
Rozlišení domácnosti, nemovitosti, odpovědnosti a výluk ukazuje, proč vytopení souseda neřeší jedna univerzální pojistka.
Kontrola spoluúčasti, obvyklé ceny auta, servisních pravidel a totální škody ukazuje, kdy havarijní pojištění chrání majetek a kdy už hlavně uklidňuje.
Oddělení vybavení, stavby, odpovědnosti a tržní ceny brání tomu, aby pojistná částka vypadala jako realitní odhad.
Audit provozních poplatků ukazuje, proč se běžný účet neporovnává jen podle měsíčního paušálu.
Nastavení rozpočtu podle ročních a sezonních výdajů dřív, než domácnost začne řešit produktové náplasti.
Oddělení vybavení, stavby, odpovědnosti a tržní ceny brání tomu, aby pojistná částka vypadala jako realitní odhad.
Akumulační fond reinvestuje výnos uvnitř produktu, ale investor pořád musí řešit prodej, časový test a vlastní evidenci.
Akumulační fond reinvestuje výnos uvnitř produktu, ale investor pořád musí řešit prodej, časový test a vlastní evidenci.
Předčasný výběr z penzijka může uvolnit hotovost, ale často znamená ztrátu státních příspěvků, daňové opravy a konec dlouhého investičního horizontu.
Předčasný výběr z penzijka může uvolnit hotovost, ale často znamená ztrátu státních příspěvků, daňové opravy a konec dlouhého investičního horizontu.