Měnově zajištěný fond není automaticky bezpečnější
Oddělení měny od rizika ukazuje, kdy zajištění fondu tlumí kurzové výkyvy a kdy jen přidává náklad k tržnímu riziku.
Všechny články této edice, od nejnovějších.
Oddělení měny od rizika ukazuje, kdy zajištění fondu tlumí kurzové výkyvy a kdy jen přidává náklad k tržnímu riziku.
Oddělení pohodlného vyplnění od kontroly faktury ukazuje, proč QR kód snižuje riziko překlepu, ale nenahrazuje ověření dodavatele, částky ani účtu.
Kontrola dob pojištění odděluje orientační výpočet důchodu od skutečně doloženého nároku.
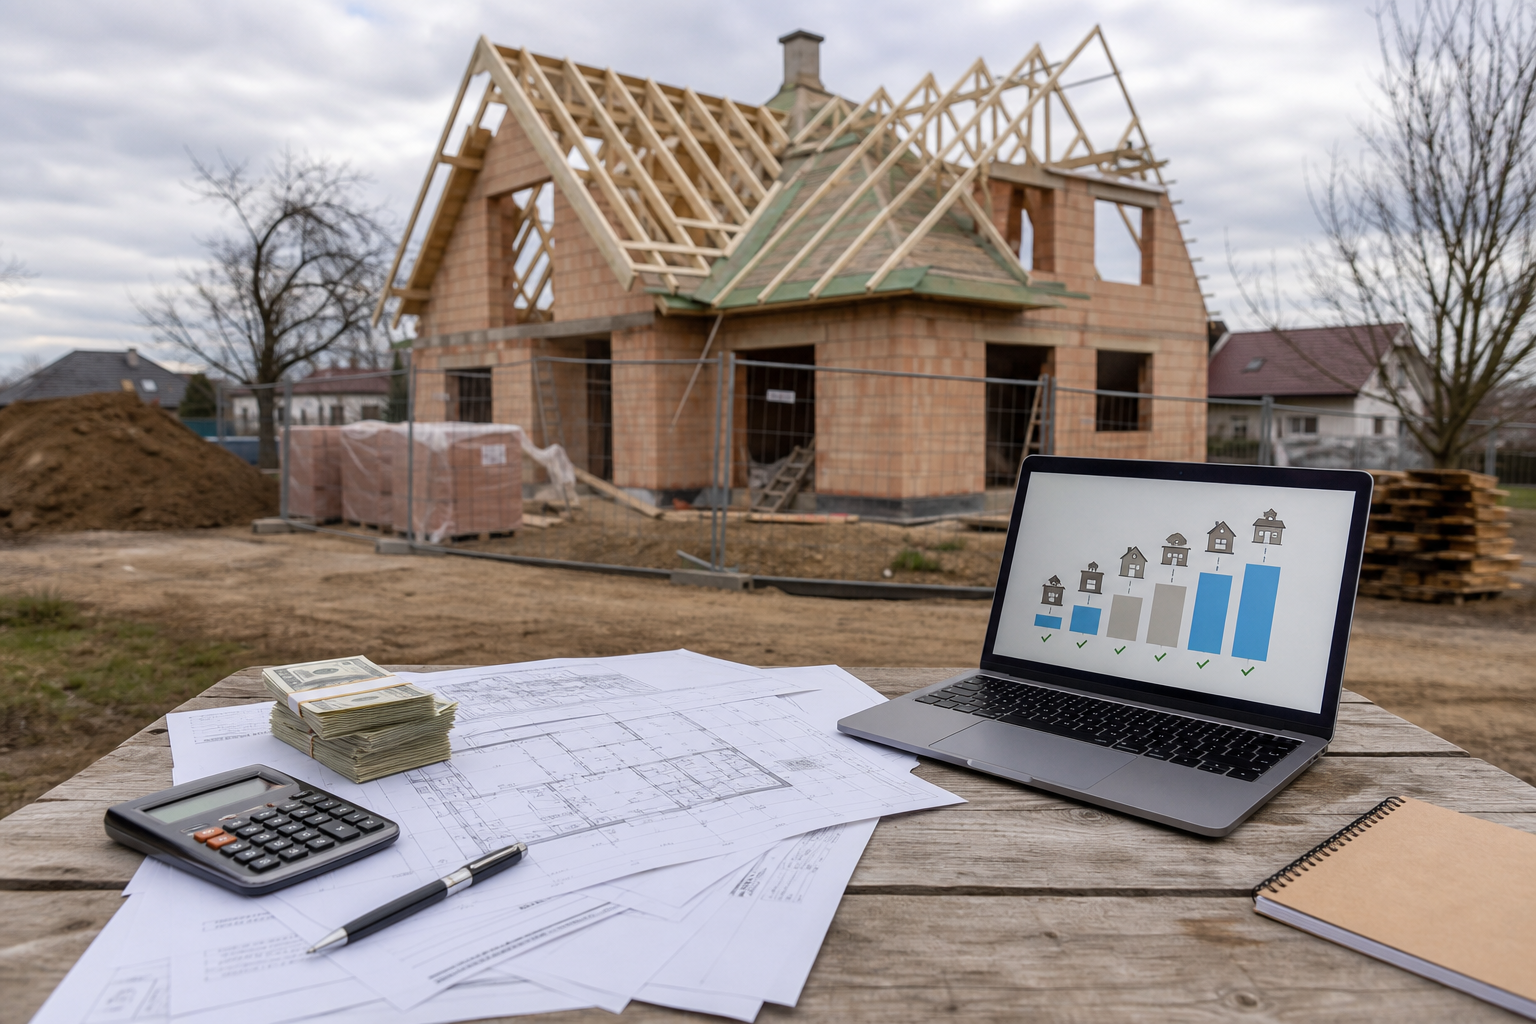
Stavební hypotéka není jednorázová platba za dům; rozhoduje rozpočet, odhad, protokoly o stavbě a hotovostní rezerva mezi etapami.
Oddělení hotovostní rezervy od portfolia: proč má likvidita při výpadku příjmu přednost před honbou za vyšším výnosem.
Kontrola pojistné částky, indexace a limitů rozhoduje o tom, zda pojištění domu nebo domácnosti po větší škodě opravdu stačí na obnovu majetku.
Kontrola nároku, studia a dokladů ukazuje, proč sirotčí důchod není dávka, která běží automaticky až do dospělosti.
Rozhodovací matice ukazuje, proč dvě nabídky se stejnou sazbou mohou nést odlišné riziko v den refixace.
Pojistka má nejdřív doručit peníze poškozenému; roční cena dává smysl až po kontrole limitů, odpovědnosti a scénáře nepojištěného vozidla.
Rozlišení nároku, trvání a obnovy dávky ukazuje, proč pozůstalostní důchod nelze brát jako trvalou náhradu příjmu domácnosti.
Rozlišení státního příspěvku, daňového odpočtu a firemního benefitu ukazuje, proč každá koruna poslaná do penzijka pracuje jinak.
První bankovní produkt dítěte má být hlavně systémem práv, limitů a návyků, ne předstupněm k investičnímu portfoliu.
Rozlišení obchodního sporu, neautorizované platby a chargebacku určuje, jaké důkazy klient potřebuje po sporné karetní transakci.
Oddělení celkové ceny úvěru od kalendáře splátek, poplatků a prodlení.
Ručitel nepodepisuje morální podporu; bere na sebe povinnost zaplatit dluh, když hlavní dlužník selže.
Oddělení krácení penze, překlenovací rezervy a zdravotního pojištění ukazuje, proč se odchod o pár měsíců dřív musí počítat jako dlouhodobé cash-flow rozhodnutí.
Porovnání spoluúčasti ukazuje, kdy levnější pojistka přesune první část ztráty na domácí rezervu.
Rozlišení domácnosti, nemovitosti a odpovědnosti ukáže, kdy škodu platí nájemníkova pojistka a kdy jde o majetek vlastníka.
Kontrola evidované doby pojištění, chybějících období a žádosti o důchod je stejně důležitá jako samotné datum odchodu.
Oddělení státního příspěvku, daňového odpočtu a příspěvku zaměstnavatele ukazuje, komu se vyplatí poslat nad 1 700 Kč měsíčně.
Oddělení daňového odpočtu od státní podpory, poplatků a investiční strategie: třetí pilíř dává smysl jen po kontrole celé smlouvy.
Kontrola časových výluk, karence a limitů ukazuje, proč pojistka v prvních měsících po sjednání nemusí pokrýt nemoc, splátku ani veterinární péči.
Kontrola sazebníku ukazuje, proč se bezplatný běžný účet mění ve chvíli, kdy klient opustí samoobslužný digitální kanál.
Deck: Refixace hypotéky mění měsíční rozpočet domácnosti; srovnání musí vedle úroku zahrnout RPSN, podmíněné slevy, poplatky, délku fixace a rezervu po nové splátce.