Sklo u auta se láme na limitu a servisu
Kontrola limitu, spoluúčasti, opravy a smluvního servisu ukazuje, zda připojištění skel řeší reálnou škodu, nebo jen levný řádek v autopojištění.
Banky, pojišťovny, investice, hypotéky a regulace v Česku, s odkazy na primární zdroje.
Kontrola limitu, spoluúčasti, opravy a smluvního servisu ukazuje, zda připojištění skel řeší reálnou škodu, nebo jen levný řádek v autopojištění.
Kontrola poplatků, cílové částky, vázací doby a plánu na úvěr rozhoduje, zda stavební spoření funguje jako jistá rezerva na bydlení, nebo jen tuhá obálka kolem tisícikorunové podpory.
Rozlišení krátkého úvěrového mostu od skutečné hotovostní rezervy, protože dlouhé přečerpání mění pohodlný minus na drahý provozní dluh.
Rozlišení odložené platby ukazuje, kdy je pohodlná platební metoda krátkým úvěrem a kdy se z bezplatného odkladu stává sankční dluh.
Výsluhová penze může u starého penzijního připojištění otevřít část úspor po 15 letech, ale u nového DPS ji nenahrazuje libovolný předčasný výběr.
Odkupní pravidla, oceňování a poplatky ukazují, proč realitní fond není krátkodobá rezerva převlečená za vlastnictví nemovitosti.
Nízká pojistná částka snižuje pojistné, ale při škodě rozhoduje, zda plnění stačí na skutečnou opravu domu nebo bytu.
Nízká pojistná částka snižuje pojistné, ale při škodě rozhoduje, zda plnění stačí na skutečnou opravu domu nebo bytu.
Část penzijních peněz může být dostupná před důchodem, ale podmínky čerpání, daňový dopad a vliv na zbytek spoření rozhodují o tom, zda to domácnosti skutečně pomáhá.
Bankovní identita může ověřit, kdo klient je, ale nenahrazuje otázky na účel obchodu, původ peněz a průběžné sledování rizika.
Kontrola limitů, spolucestujících osob, sportů a délky cesty ukazuje, kdy cestovní pojištění ke kartě stačí jen jako doplněk.
Bankovní identita zjednodušuje přístup ke státu i službám, ale souhlas, rozsah sdílených údajů a odpovědnost za přihlášení se nesmí schovat pod pohodlí.
Rozlišení kapitálové hodnoty, odkupného, pojistné ochrany a nákladů ukazuje, co životní pojistka skutečně znamená.
Rozlišení bonusové sazby, limitu zůstatku a aktivity klienta ukazuje, proč se spořicí účet pro rezervu nemá vybírat podle jednoho procenta v reklamě.
Rozlišení předdůchodu od předčasného důchodu ukazuje, kdy jde o čerpání vlastních úspor a kdy o trvale krácenou státní dávku.
Dluhopisový fond nenese jen kreditní riziko; cena podílového listu se hýbe s úrokovými sazbami, durací, měnou, poplatky a likviditou.
Bankovní rada ČNB 7. května ponechala repo sazbu na 3,5 %; inzerované hypoteční sazby přesto klesly pod 5,2 % — podívejte se, jaké podmínky banky vyžadují za nejlepší nabídku.
Investor nemá řešit daň až při prodeji; časový test, dividendy, měna a fondová struktura mění čistý výnos.
Kontrola strategie, poplatků, daňových podmínek a načasování výplaty ukazuje, proč posledních pět až deset let před čerpáním rozhoduje víc než název fondu.
Rozlišení veřejného nároku, léčebných výloh, asistence a výluk ukazuje, proč se cestovní pojištění má číst podle rizika v zahraničí, ne podle nejnižší prémie.
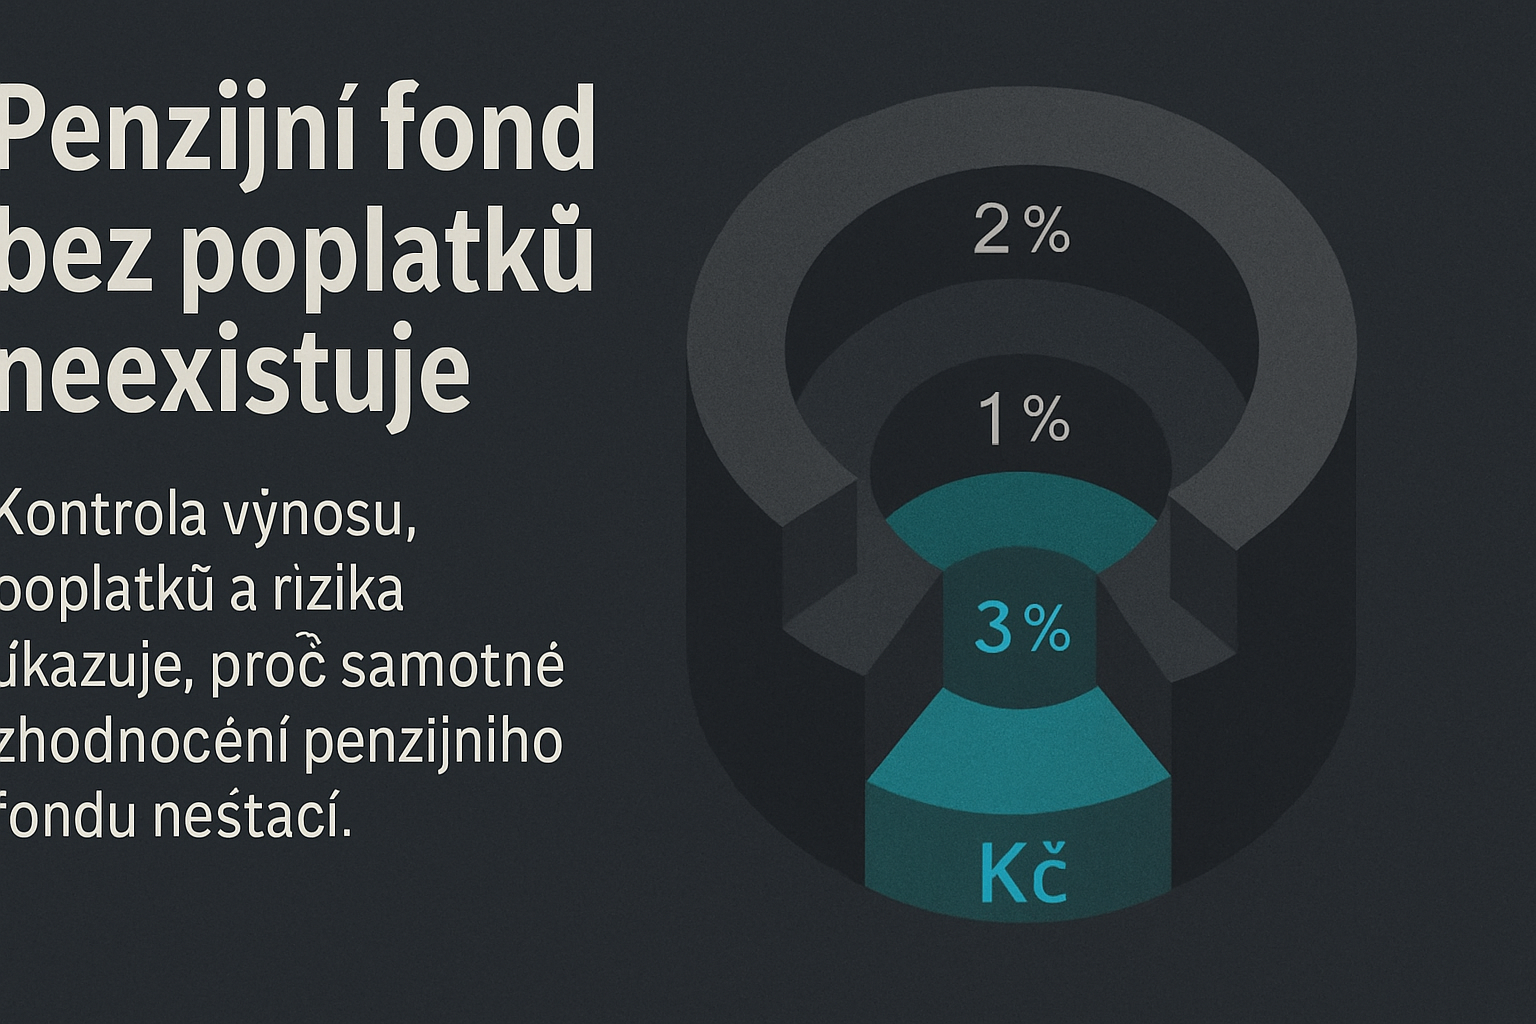
Kontrola výnosu, poplatků a rizika ukazuje, proč samotné zhodnocení penzijního fondu nestačí.
Investor u brokera řeší jiná práva než klient banky: oddělení majetku, ochranu vkladů versus investic, měnu účtu, poplatky a daňové výpisy.
Oddělení vlastních věcí, užívaných stavebních součástí a škod vůči sousedům nebo pronajímateli ukazuje, proč levná domácnost bez odpovědnosti řeší špatný problém.
Předschválená nabídka v bankovní aplikaci zrychlí žádost, ale nezruší test úvěruschopnosti, RPSN ani celkovou cenu dluhu.