Aplikační refixace zrychluje proces, ne jen kliknutí
Přechod části bank k samoobslužné refixaci šetří čas, ale kontrola sazby, lhůty a alternativ zůstává mimo samotné kliknutí v aplikaci.
Banky, pojišťovny, investice, hypotéky a regulace v Česku, s odkazy na primární zdroje.
Přechod části bank k samoobslužné refixaci šetří čas, ale kontrola sazby, lhůty a alternativ zůstává mimo samotné kliknutí v aplikaci.
Pravidelné platby dávají rozpočtu rytmus, ale při chybějících penězích rozhoduje konkrétní bankovní pravidlo, splatnost závazku a provozní rezerva.
Audit provozních poplatků ukazuje, proč se běžný účet neporovnává jen podle měsíčního paušálu.
Kontrola poplatků, cílové částky, vázací doby a plánu na úvěr rozhoduje, zda stavební spoření funguje jako jistá rezerva na bydlení, nebo jen tuhá obálka kolem tisícikorunové podpory.
Rozlišení krátkého úvěrového mostu od skutečné hotovostní rezervy, protože dlouhé přečerpání mění pohodlný minus na drahý provozní dluh.
Rozlišení odložené platby ukazuje, kdy je pohodlná platební metoda krátkým úvěrem a kdy se z bezplatného odkladu stává sankční dluh.
Výsluhová penze může u starého penzijního připojištění otevřít část úspor po 15 letech, ale u nového DPS ji nenahrazuje libovolný předčasný výběr.
Bankovní identita zjednodušuje přístup ke státu i službám, ale souhlas, rozsah sdílených údajů a odpovědnost za přihlášení se nesmí schovat pod pohodlí.
Rozlišení kapitálové hodnoty, odkupného, pojistné ochrany a nákladů ukazuje, co životní pojistka skutečně znamená.
Rozlišení bonusové sazby, limitu zůstatku a aktivity klienta ukazuje, proč se spořicí účet pro rezervu nemá vybírat podle jednoho procenta v reklamě.
Rozlišení předdůchodu od předčasného důchodu ukazuje, kdy jde o čerpání vlastních úspor a kdy o trvale krácenou státní dávku.
Bankovní rada ČNB 7. května ponechala repo sazbu na 3,5 %; inzerované hypoteční sazby přesto klesly pod 5,2 % — podívejte se, jaké podmínky banky vyžadují za nejlepší nabídku.
Kontrola strategie, poplatků, daňových podmínek a načasování výplaty ukazuje, proč posledních pět až deset let před čerpáním rozhoduje víc než název fondu.
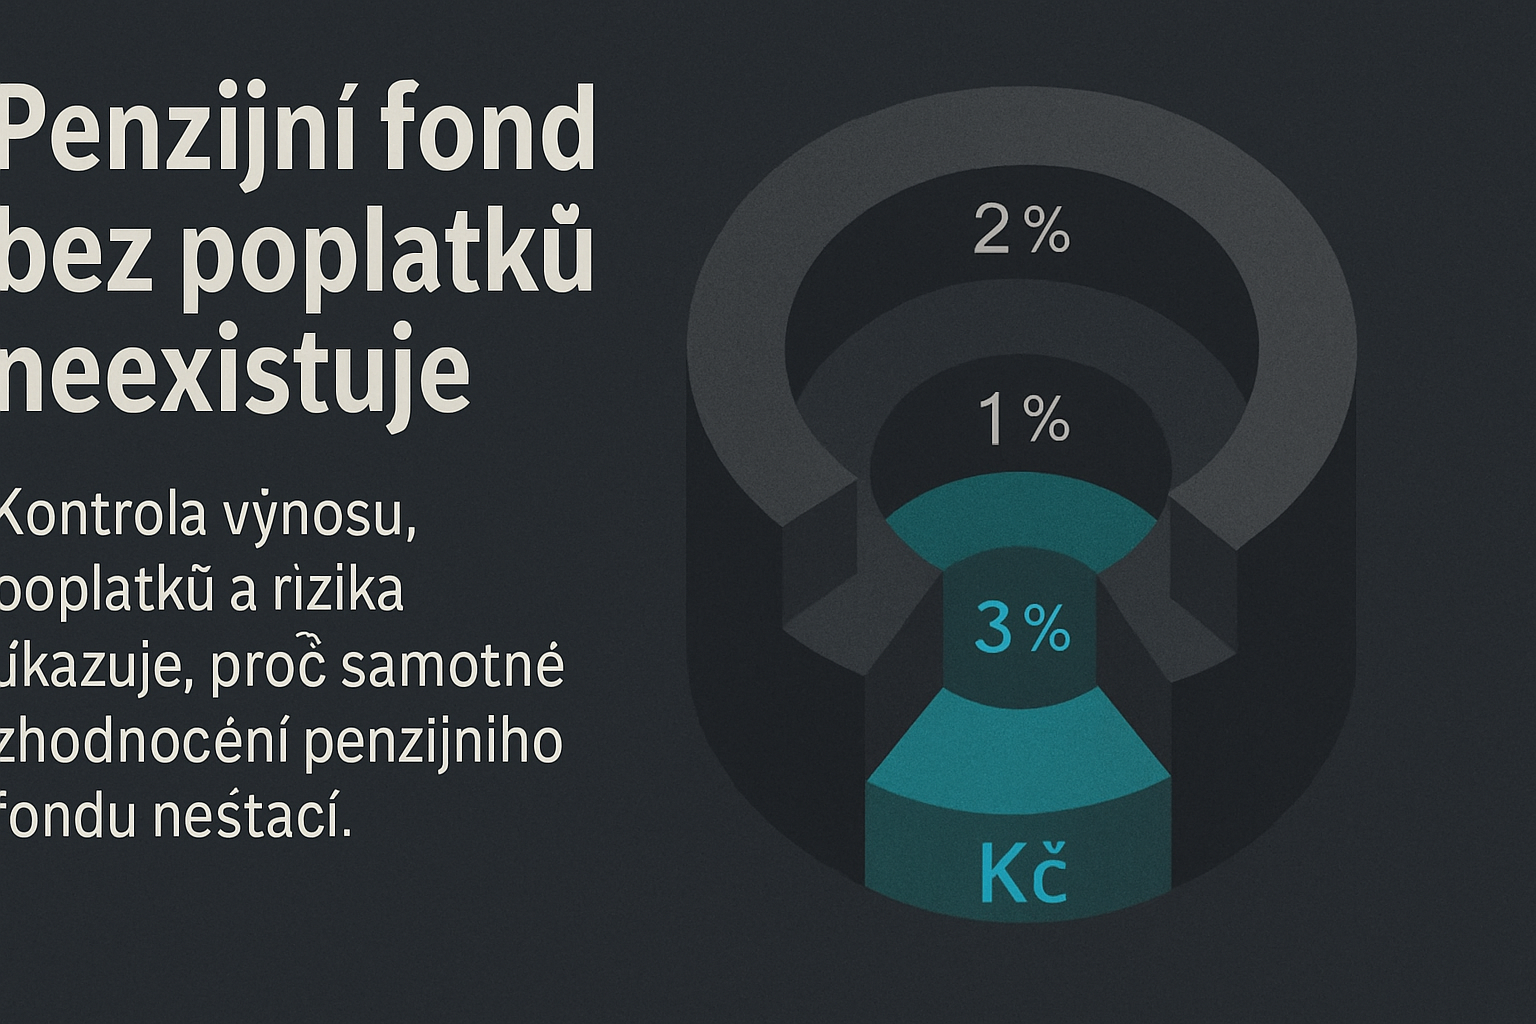
Kontrola výnosu, poplatků a rizika ukazuje, proč samotné zhodnocení penzijního fondu nestačí.
Předschválená nabídka v bankovní aplikaci zrychlí žádost, ale nezruší test úvěruschopnosti, RPSN ani celkovou cenu dluhu.
Nižší splátka může být levnější úvěr, ale také delší dluh; rozhoduje celková částka, RPSN, poplatky a pojištění.
Audit běžného účtu ukazuje, že nulové vedení účtu samo o sobě neříká, kolik klient zaplatí za výběry, cizoměnové platby, kartu nebo mimořádné služby.
Společné placení domácnosti není jen otázka druhé karty; rozhoduje vlastnictví účtu, dispoziční práva, odpovědnost za debet a plán pro rozchod nebo úmrtí.
Oddělení nájemního bytu od vlastního bydlení mění výpočet úvěru: rozhoduje nižší LTV, příjem z nájmu, rezerva a čistý výnos po nákladech.
Kontokorent vypadá jako pohodlná rezerva, ale při dlouhém čerpání se mění v drahý revolvingový úvěr s úrokem a poplatky.
Oddělení provozních peněz, nouzové rezervy a hotovosti s delším horizontem ukazuje, kdy má likvidita smysl a kdy už domácnost prodává výnos za pohodlí.
Účelový úvěr může mít lepší cenu než neúčelová půjčka, ale přidává dokládání, omezení použití peněz a někdy zajištění.
Výběr prvního účtu pro dítě má stát na limitech, dohledu, internetových platbách a přechodu do dospělého režimu, ne jen na kartě zdarma.
Rozlišení měsíční úlevy od skutečné ceny nového úvěru.