Poskytovatelé řeší registry dřív než sazbu
Kontrola registrů před žádostí o půjčku ukazuje, proč poskytovatel řeší platební historii dřív než reklamní úrok.
Banky, pojišťovny, investice, hypotéky a regulace v Česku, s odkazy na primární zdroje.
Kontrola registrů před žádostí o půjčku ukazuje, proč poskytovatel řeší platební historii dřív než reklamní úrok.
Když banka žádá původ peněz, čtenář řeší proces, ne osobní útok; bez dokumentů může skončit platba nebo vztah s bankou.
Výpočet refinancování musí začít datem konce fixace, zákonnou náhradou nákladů a novým posouzením bonity, ne jen nižší sazbou v reklamě.
Vysvětlení, proč sazbová pauza ČNB a nižší průměrná sazba nových hypoték automaticky nezlevňují starší úvěr domácnosti.
Porovnání ukazuje, proč u spotřebitelské půjčky rozhoduje RPSN, celková splatná částka a podmínky slevy, ne samotná úroková sazba v reklamě.
Rozlišení reklamace u obchodníka, sporu u banky a chargebacku ukazuje, kdy karta pomáhá a kdy už jde o běžný spotřebitelský nebo podvodný spor.
Rozlišení mezi ochotou bank půjčovat a schopností domácností bezpečně splácet v době slabší důvěry.
Srovnání MONETY, Komerční banky a České spořitelny ukazuje, proč domácnost musí počítat dostupnou sazbu, limit zůstatku a dobu platnosti, ne jen nejvyšší číslo v reklamě.
Oddělení snazšího schválení spotřebitelského úvěru od schopnosti domácnosti bezpečně nést splátku.
Rozlišení ukazuje, kdy kreditní karta zůstává platebním nástrojem a kdy se mění v drahý revolvingový úvěr.
Termínovaný vklad není vyšší spořicí účet; sazbu kupuje vázáním peněz, sankcí za předčasný výběr a limitem pojištění vkladů.
Rozlišení levnější sazby od skutečně snazšího schválení hypotéky v době, kdy domácnosti znovu zkoušejí trh.
Výpočet pojistné částky od hypotéky, dětí, rezervy a výpadku příjmu ukazuje, proč rizikové životní pojištění není investice ani univerzální násobek mzdy.
Kontrola čekacích dob, výluk a limitů ukazuje, proč pojištění schopnosti splácet není univerzální náhrada výpadku příjmu.
Stabilní repo sazba neznamená levné peníze; prognóza ČNB a refixace ukazují, proč domácnosti ještě necítí konec drahých hypoték.
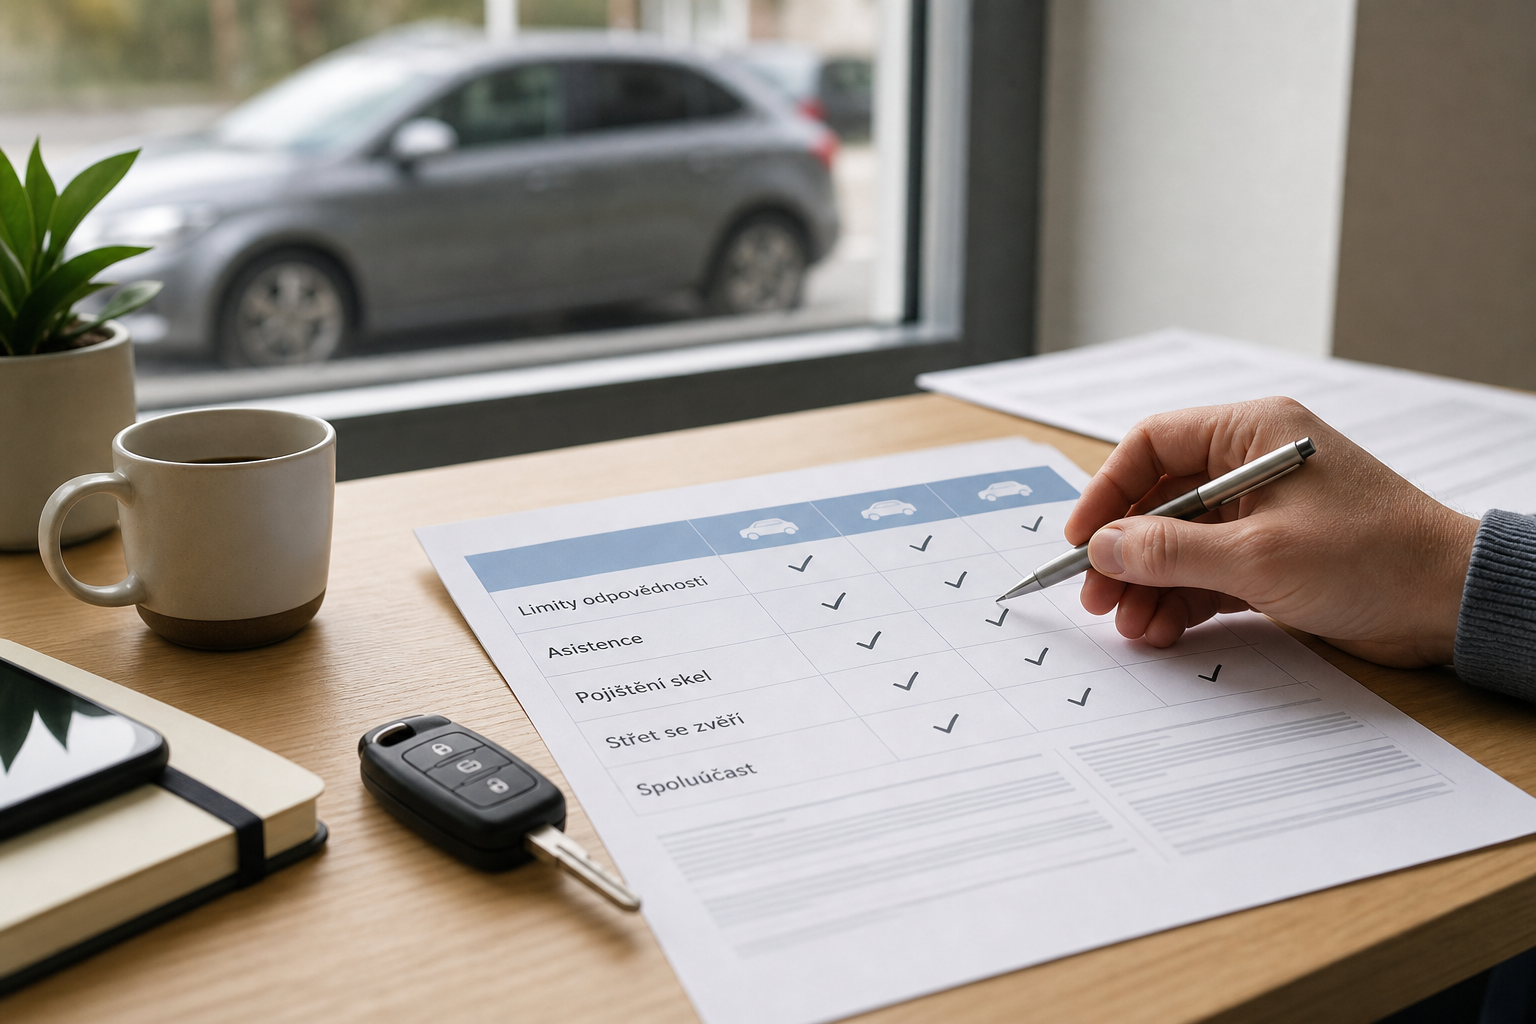
Přehled limitů, asistencí a připojištění ukazuje, proč se u povinného ručení nedá rozhodovat jen podle jedné roční částky.
Porovnání ukazuje, kdy fixace úroku zaplatí ztracenou flexibilitu a kdy je spořicí účet i přes nižší jistotu výhodnější.
Srovnání ukazuje, proč u spořicích účtů rozhoduje limit vkladu a podmínky víc než samotné reklamní procento.
Porovnání šesti spotřebitelských úvěrů ukazuje, proč u malé půjčky rozhoduje RPSN, poplatek za sjednání a režim prodlení víc než sazba v reklamě.